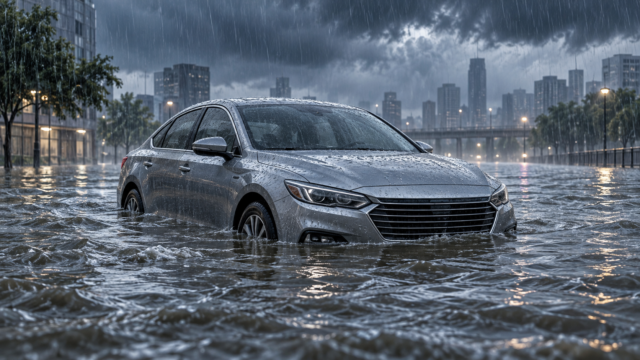
近年激増している集中豪雨や台風による車の冠水被害。実は、エコノミー型の車両保険でも水没補償が受けられるケースが多いことをご存じでしょうか。本記事では、冠水車における自動車保険の適用条件、等級への影響、絶対に避けるべき初期対応までをわかりやすく解説します。万が一の事態で損をしないための知識を身につけましょう。
冠水した車に車両保険は使える?補償範囲とエコノミー型の誤解
結論から言うと、大雨や台風による冠水や水没被害を受けた場合、任意保険の「車両保険」に加入していれば補償を受けられるのが一般的です。自動車の所有者に加入が義務付けられている自賠責保険は、人身事故などの対人賠償を目的とした保険であるため、自分の車の修繕費や水没被害には一切適用されません。そのため、愛車の冠水トラブルに備えるには車両保険の契約が不可欠となります。
車両保険には大きく分けて「一般型(フルカバー型)」と「エコノミー型(車対車+限定補償型)」の2種類が存在します。多くの人が「エコノミー型は補償範囲が狭いため、水没のような災害には使えないのではないか」と思い込んでいます。しかし、実際には台風、豪雨、洪水、高潮といった自然災害による冠水被害は、エコノミー型であっても補償対象に含まれていることがほとんどです。
実態調査によると、エコノミー型車両保険で冠水被害が補償対象になることを正しく認識していた人は、全体のわずか2割程度にとどまっています。4割以上の人が「補償されない」と誤解しており、この知識不足のために本来受け取れるはずだった保険金を請求せずに諦めてしまうケースが後を絶ちません。詳しい補償範囲や調査データについてはPR TIMESの意識調査リリースでも報告されています。
補償の仕組みを正しく理解しておくことは、予期せぬ水害に遭遇した際の経済的損失を最小限に抑えるための第一歩となります。ご自身の加入している保険プランの細かな特約や規定について不安がある場合は、一度保険会社から送られてくる証券を確認するか、保険会社のサポート窓口に問い合わせておくと安心です。補償内容の詳細は三井住友海上の水害補償ガイドなどでも確認できます。
水没で車両保険を使うと翌年の等級はどうなる?知っておくべきデメリット
冠水被害で車両保険を適用して保険金を受け取った場合、無条件でノーリスクというわけではありません。保険を使用すると、翌年度の保険契約において原則として「1等級ダウン」の扱いとなり、保険料が上がってしまいます。かつては台風や水害による保険利用は「等級据え置き」とされていた時期もありましたが、制度改定により現在は1等級下がり、「事故有係数適用期間」が1年加算される仕組みに変更されました。
また、保険利用時には契約時に設定した「免責金額(自己負担額)」の考慮も必要です。例えば免責金額を5万円と設定していた場合、修理費用が30万円かかったとしても、支払われる保険金は免責金額を差し引いた25万円となります。修理費用が少額で済む場合は、翌年の保険料の値上がり分と自己負担額の合計を天秤にかけ、保険を使わずに自費で修理した方がトータルで安く抑えられるケースもあります。等級変化と保険料への影響についてはくるまのニュースの解説記事で詳しく説明されています。
一方で、車の損害があまりにも甚大で、修理費用が車の時価額(現在の車両価値)を超えてしまう場合や、フロア上まで浸水してエンジン・電気系統が全滅した場合は「全損」と判定されます。全損と判断された場合は、設定されている車両保険金額の満額が支払われ、免責金額が適用されないケースが多いため、自己負担なしでまとまった保険金を受け取ることができます。
冠水車の修理には以下のような選択肢や注意点があります。
- 分損判定:修理費が時価額を下回る場合。免責金額を差し引いた額が給付される。
- 全損判定:修理費が時価額を超える、または修復不可能な場合。契約保険金額の満額が給付される。
- 保険使用の判断:翌年の保険料アップ額と実際の修理費を比較して請求するか判断する。
地震・津波や危険な運転は対象外?保険が下りない注意すべき3つのケース
台風やゲリラ豪雨による水没には強い車両保険ですが、どのような状況でも必ず保険金が支払われるわけではありません。思わぬ「落とし穴」によって補償対象外となってしまう代表的な3つのケースを把握しておきましょう。
1つ目は、地震や噴火、およびそれに伴う津波によって車が冠水・流失した場合です。一般的な車両保険では、地震に起因する水害は補償対象外と定められています。地震による津波被害に備えるためには、通常の車両保険とは別に「地震・噴火・津波危険車両全損時一時金特約」などの特別な特約をオプションで追加しておく必要があります。
2つ目は、ドライバーの「故意または重大な過失」が存在する場合です。例えば、道路が明らかに深く冠水していることを認識していながら「これくらいなら走り抜けられるだろう」と無理に冠水路へ突入したり、通行止めや避難指示を無視して危険な場所へ車を乗り入れたりしたケースです。重大な過失と判断されると、保険金の支払いが拒絶されるリスクが高まります。補償範囲の例外規定に関しては東京海上ダイレクトの解説ページにも詳細が記載されています。
3つ目は、保険金の請求手続きを行わずに放置し、請求期限を過ぎてしまうケースです。保険法において保険金の請求権は3年で時効を迎えます。また、被害発生から時間が経ちすぎると、損害が冠水によるものなのか別の原因によるものなのかの立証が難しくなるため、被害に遭ったら速やかに手続きを始めることが重要です。
愛車が冠水した際の正しい初期対応と絶対やってはいけないNG行動
車が冠水や浸水被害に遭ったとき、焦って不適切な行動をとってしまうと、車に致命的なダメージを与えるだけでなく、火災や感電といった人命に関わる二次災害を引き起こす危険があります。最も重要で絶対に行ってはならないNG行動は「エンジンをかけること」です。
外観上は水が引いて問題なさそうに見えても、シリンダー内部に水が入った状態でエンジンをかけると「ウォーターロック現象」が起き、エンジンが完全に破壊されます。さらに、マフラーやエアクリーナーからの浸水、バッテリーやハイブリッド・電気自動車(EV)の高電圧回路がショートすることによる車両火災の危険性も指摘されています。専門家や公的機関も注意を呼びかけており、事故防止の詳細は損保ジャパンのカーライフ情報で解説されています。
愛車が冠水した場合は、以下の手順で冷静かつ確実に対応しましょう。
- 【ステップ1】命の安全確保:周囲の状況を確認し、まずは自分と家族の安全な場所に避難する。
- 【ステップ2】バッテリーのマイナス端子を外す:可能であれば通電火災を防ぐためキーを抜きバッテリー配線を外す(無理は禁物)。
- 【ステップ3】被害状況の撮影:車全体の冠水ライン、車内の浸水状況、ナンバープレートが写る写真をスマホで複数枚撮影しておく(保険請求時の重要な証拠となる)。
- 【ステップ4】保険会社・ロードサービスへ連絡:自走させず、JAFや保険付帯のロードサービスを手配して整備工場へレッカー搬送する。
海外の掲示板(Reddit)や国内コミュニティの体験談でも、「見た目が大丈夫だったからと動かしたら車載コンピューターが壊れて莫大な修理費になった」「修理してもカビや異臭、後からの電子制御トラブルに悩まされるので全損扱いになってほしかった」というリアルな声が多く見られます。初期対応の良し悪しがその後の保険交渉や修繕の可否を大きく左右します。
まとめ:冠水車の保険トラブルを防ぐための5つのポイント
集中豪雨や台風による冠水被害は、いつ誰の身に起きてもおかしくない身近なリスクです。いざという時に焦らず、適切な補償を受け取るために押さえておくべきポイントをまとめました。
- 1. エコノミー型車両保険でも台風や豪雨による水没は原則補償対象となることを理解しておく。
- 2. 地震や津波による水没は通常の車両保険では対象外となるため、必要に応じて特約を検討する。
- 3. 冠水した車は絶対にエンジンをかけず、ロードサービスを手配してレッカー搬送する。
- 4. 保険請求のために、浸水水位や被害状況がわかる写真を多角的に撮影して証拠を残す。
- 5. 保険を使用すると翌年1等級ダウンするため、修理見積もり額と保険料アップ額を比較して使用を判断する。
この記事で学んだ知識を活用し、まずはご自身の自動車保険の契約内容(車両保険の有無や免責金額、特約)を今すぐチェックしてみてください。また、普段から地域のハザードマップを確認し、大雨の日は冠水しやすいアンダーパスや低地を避けるドライブルートを選択する習慣をつけることが、愛車と大切な命を守る最強の予防策になります。